
Anita Tetslaff*
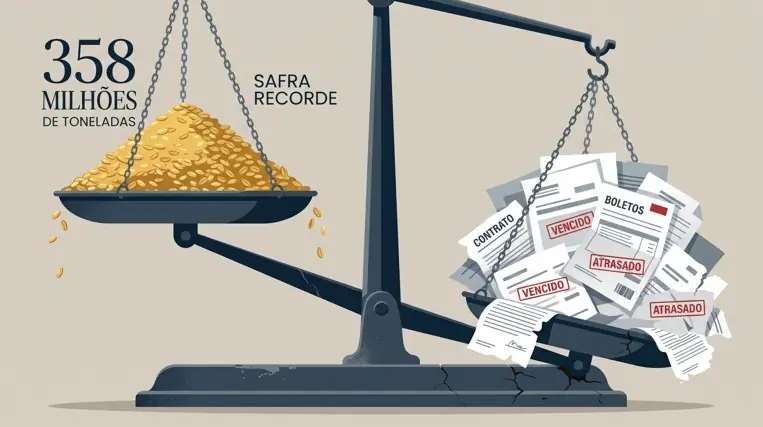
O Banco do Brasil divulgou, em 11 de novembro de 2026, um resultado que escancarou a fratura entre o discurso do “agro é pop” e a realidade contábil de parte de seus tomadores de crédito. O lucro líquido ajustado do terceiro trimestre despencou para R$ 1,27 bilhão, uma queda de 66,5% em relação ao mesmo período de 2025. O motivo principal não foi uma catástrofe climática generalizada nem uma crise internacional súbita. Foi a inadimplência deliberada de médios e grandes produtores de soja, milho e pecuária do Centro-Oeste, que, segundo a própria presidência do banco, recusaram-se a pagar ou renegociar dívidas mesmo diante de ofertas de repactuação e de uma safra recorde.
A presidente do Banco do Brasil, Tarciana Medeiros, foi direta ao descrever o que a instituição encontrou. “Não contávamos com a persistência e intencionalidade do risco moral”, afirmou durante a teleconferência de resultados. O termo técnico esconde uma prática simples na qual devedores com capacidade financeira comprovada optaram por não honrar compromissos na expectativa de obter condições mais vantajosas em futuras rodadas de renegociação ou em novas medidas provisórias do Congresso.
A justificativa do setor, representada pela Aprosoja Brasil, apela a adversidades climáticas, juros altos e custos de produção. “Produtor rural não é caloteiro”, diz a nota da entidade. Há, de fato, produtores em dificuldade real. O próprio Banco do Brasil reconhece que cerca de 90% dos clientes do agro seguem adimplentes e que parte dos inadimplentes enfrenta incapacidade genuína de pagamento. O problema está nos que podem pagar e não pagam.
A comparação com os dados de produção desmonta a narrativa de crise generalizada. A Companhia Nacional de Abastecimento (Conab) projetou, em seu 8º levantamento da safra 2025/2026, uma produção recorde de 357,97 milhões de toneladas de grãos, alta de 1,6% sobre o ciclo anterior. A soja, principal cultura entre os devedores do Centro-Oeste, atingiu 180,1 milhões de toneladas, com ganho de 8,6 milhões de toneladas.
Não se trata de negar que os custos subiram ou que o clima castigou lavouras específicas. Trata-se de reconhecer que, no agregado, o setor colheu mais do que nunca. Quando uma safra recorde coincide com uma recusa coordenada de pagamento por parte de produtores de médio e grande porte, a explicação deixa de ser agronômica e passa a ser estratégica.
O calote por recusa não é o único vetor de deterioração da carteira rural. A Polícia Federal investiga esquemas que revelam algo mais grave do que inadimplência: a fabricação de devedores inexistentes. No Pará, um único CPF considerado inválido pela Receita Federal foi vinculado ao cadastro de 112 propriedades rurais. Uma delas, registrada no Cadastro Ambiental Rural (CAR), estava localizada sobre o leito do Rio Araguaia e recebeu R$ 4,6 milhões em financiamento do Banco da Amazônia em 2021.
A Operação Agroghost II, deflagrada em novembro de 2026 no Distrito Federal e em Goiás, investiga fraudes envolvendo Caixa Econômica Federal, Sicoob e Banco do Nordeste. O caso partiu de um proprietário que descobriu um empréstimo de R$ 8,5 milhões feito em seu nome e vinculado à sua terra sem autorização. Outras frentes, como as operações Imperium Fictum e Canadá, apuram a criação de matrículas fictícias em cartórios e o deslocamento eletrônico de mapas de fazendas para inflar avaliações e obter crédito.
Esses casos não são a causa principal da queda do lucro do BB, a instituição não foi alvo direto da Agroghost II. Mas eles compõem o pano de fundo de um sistema de crédito rural em que a assimetria de informação e a fragilidade de controles
O agronegócio responde por cerca de 25% do PIB brasileiro e por quase metade das exportações. A saúde financeira do BB é infraestrutura econômica nacional. Um movimento de recusa de pagamento que se pretenda “negociação coletiva por outros meios” não atinge apenas o banco, mas atinge a capacidade do Estado brasileiro de financiar a próxima safra, a próxima rodovia, o próximo programa social.
(*) Jornalista. Professora. Doutoranda e Mestra em Educação, na Área de Concentração em História e Políticas e Gestão da Educação, pela UFGD. Especialista em Administração de Marketing, pela Uniderp. Especialista em Metodologia do Ensino, pela Universidade Braz Cubas.